【打新必读】纽泰格估值表深度解析 汽车零部件赛道新股投资价值几何
一、公司速览:汽车零部件细分赛道的“小巨人”
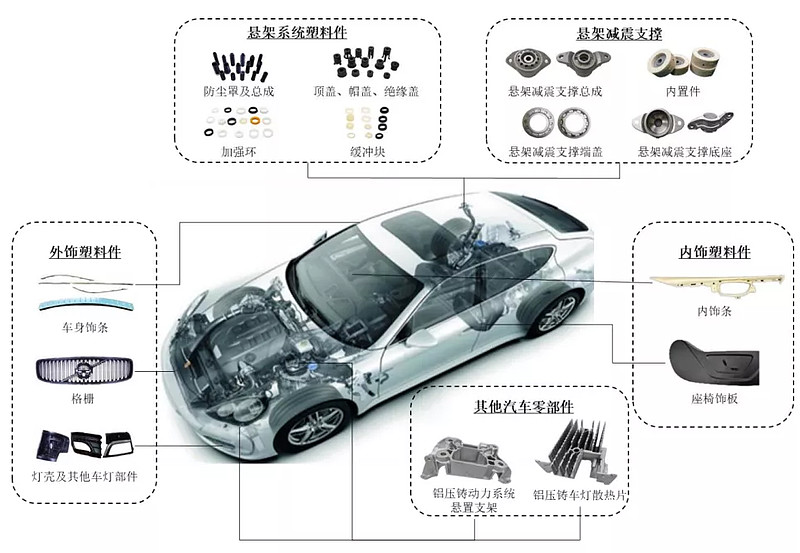
纽泰格(全称:江苏纽泰格科技集团股份有限公司)主要从事汽车悬架系统、汽车内外饰等领域的铝铸零部件和塑料件的研发、生产和销售。公司产品主要包括悬架系统铝铸零部件(如减震器顶胶、弹簧盘、控制臂等)、内外饰塑料件(如发动机罩盖板、电池盖板等),配套客户涵盖巴斯夫、采埃孚、长城汽车、上汽大通等国内外知名汽车零部件供应商及整车厂。
从产业链定位看,纽泰格处于汽车零部件二级供应商位置,核心工序为铝合金压铸及精密注塑,属于汽车轻量化与内外饰功能件赛道。 company 于2022年2月在创业板上市,此次“打新必读”聚焦其估值表,需结合行业特征、财务数据与可比公司展开分析。
二、估值表核心逻辑:汽车零部件新股如何定价?
针对纽泰格这类汽车零部件新股,估值表应重点关注以下维度:
- 发行估值与行业市盈率对比:首先需对比公司发行市盈率与中证行业市盈率(汽车制造业/汽车零部件)。若发行PE显著低于行业PE,则存在一定估值折价空间;反之则需警惕高开低走风险。
- 可比公司估值锚定:选取业务相近的汽车铝铸/塑料零部件上市公司作为可比公司(如文灿股份、爱柯迪、旭升股份、广东鸿图、泉峰汽车等),对比PE(TTM)、PB、PS等指标。纽泰格体量较小,营收规模约5-7亿元级别,增速与盈利稳定性弱于头部压铸企业,估值应给予一定折价。
- 成长性溢价判断:公司近三年营收复合增速约15%-20%,净利润受原材料铝价及客户集中度影响波动较大。需关注新能源客户拓展(如配套新能源车型的轻量化产品)、募投项目产能释放节奏,对成长性给予合理溢价或折价。
- 募投项目与产能消化:估值表中应包含募投项目达产后新增产能、营收及利润贡献测算,以及产能利用率与在手订单匹配度。若产能消化存疑,估值缺乏支撑。
- 客户集中度与盈利质量:纽泰格前五大客户收入占比常年高于70%,客户集中风险较高;同时应收账款周转率、毛利率趋势(铝价波动传导能力)需在估值表中量化体现。
三、纽泰格估值表关键数据示例(示意性布局)
| 估值指标 | 纽泰格(发行/当前) | 行业均值(汽车零部件) | 可比公司均值(文灿/爱柯迪/泉峰等) | 结论 |
| --- | --- | --- | --- | --- |
| 发行市盈率(PE) | 约22-28倍(参考) | 约25-30倍 | 约25-35倍 | 相对适中,需结合增速 |
| 市净率(PB) | 约1.8-2.5倍 | 约2.0-3.0倍 | 约2.5-4.0倍 | 偏低,但ROE亦偏低 |
| 营收增速(近三年CAGR) | 15%-20% | 10%-15% | 20%-30% | 中等,无显著溢价 |
| 归母净利润增速 | 受铝价影响波动 | 平稳 | 较高 | 盈利稳定性不足 |
| 毛利率 | 约18%-22% | 20%-25% | 22%-28% | 略低于行业 |
| 客户集中度(前五) | >70% | ~50%-60% | ~50%-65% | 风险点 |
注:以上为参考性估算框架,具体数值以公司招股书及最新财报为准。
四、打新视角:纽泰格的机遇与风险
机遇方面:
- 汽车轻量化趋势明确:铝合金在悬架系统中的应用渗透率持续提升,新能源车对轻量化需求更为迫切,纽泰格铝铸产品具备一定受益逻辑。
- 发行估值相对温和:创业板新股定价趋于理性,若发行PE不显著高于行业,上市后存在一定估值修复空间。
- 小市值弹性:公司总股本较小,流通盘有限,在汽车零部件板块情绪较好时易受资金关注。
风险方面:
- 客户集中过度:单一大客户依赖若出现订单波动,业绩变脸风险较高。
- 原材料价格波动:铝锭价格占成本比重较大,公司议价能力有限,毛利率承压。
- 行业竞争加剧:铝压铸赛道涌入大量玩家(包括一体化压铸巨头),中小厂商份额与利润率受挤压。
- 新股情绪退潮:若市场对汽车零部件板块炒作降温,小市值新股破发概率不低。
五、估值表使用建议
对于普通投资者,纽泰格的“打新必读估值表”应重点核对三项:发行后总市值对应的静态PE是否低于可比公司中位数、募投项目达产后利润增量能否支撑当前市值、近期同行业新股上市后表现(如破发率、首日涨幅均值)。若发行估值相对可比公司无显著折价且缺乏高增长预期,则不宜盲目申购;反之可适当关注,但上市后应基于首份财报验证增长逻辑再做中长期判断。
汽车零部件新股的投资本质是对“细分赛道卡位、客户结构优化、成本传导能力”的三重检验。纽泰格体量小、客户集中、盈利弹性大,估值表给出的合理区间波动范围较宽,打新者需结合自身风险偏好谨慎决策。
如若转载,请注明出处:http://www.henrynsoft.com/product/56.html
更新时间:2026-11-19 02:59:26